Domain affiliateonline.de kaufen?
Wir ziehen mit dem Projekt
affiliateonline.de um.
Sind Sie am Kauf der Domain
affiliateonline.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain affiliateonline.de kaufen?
Wer bekommt die Einnahmen aus der Umsatzsteuer?
Die Einnahmen aus der Umsatzsteuer werden von den Unternehmen erhoben, die sie von ihren Kunden beim Verkauf von Waren oder Dienstleistungen einnehmen. Diese Unternehmen sind gesetzlich verpflichtet, die Umsatzsteuer an das Finanzamt abzuführen. Die Einnahmen aus der Umsatzsteuer fließen somit direkt in den Staatshaushalt und werden zur Finanzierung öffentlicher Ausgaben wie Infrastruktur, Bildung, Gesundheit und soziale Sicherung verwendet. Letztendlich profitiert die Gesellschaft als Ganzes von den Einnahmen aus der Umsatzsteuer. **
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **

Ähnliche Suchbegriffe für Umsatzsteuer-Empfänger
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Empfänger:
-
Lindy 42680 Netzwerk-Erweiterungsmodul Netzwerksender & -empfänger SchwarzUSB Typ C auf Multi-AV-Konverter ermöglichen den Anschluss verschiedener AV-Schnittstellen an ein Gerät mit USB-Anschluss Typ C. Der Lindy USB Typ C auf Dual Display Konverter ermöglicht den Anschluss zweier hochauflösender Displays an ein Macbook, Ultrabook oder Notebook mit USB Port Typ C und DisplayPort Alternate Mode. Der Konverter kann das gleiche Bildsignal an zwei Monitore senden (SST-Funktion) oder auf beiden Bildschirmen unterschiedliche Bildsignale anzeigen (MST-Funktion) - die Konfiguration erfolgt über die Anzeigeeinstellungen. Die Installation ist einfach, Treiber sind nicht erforderlich. Der verdrehsichere USB-Stecker Typ C wurde entwickelt, um das Anschließen des Kabels zu vereinfachen, ohne auf die Ausrichtung achten zu müssen. Anschlüsse und Schnittstellen Anzahl RJ-45-Anschlüsse (Sender)1 Anzahl RJ-45-Anschlüsse (Empfänger)1 Anzahl USB 2.0 Anschlüsse2 Gleichstrom-Anschluss (DC)Ja Betriebsbedingungen Betriebstemperatur0 - 70 °C Temperaturbereich bei Lagerung-20 - 80...108,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
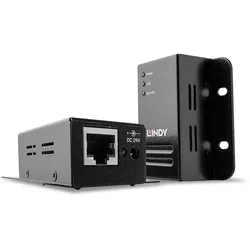
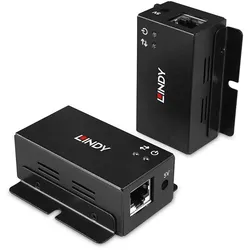
Lindy 43386 Netzwerk-Erweiterungsmodul Netzwerksender & -empfänger SchwarzLindy 43386. Typ: Netzwerksender & -empfänger, Maximal mögliche Übertragungsstrecke: 50 m, Datenübertragungsrate: 480 Mbit/s. Produktfarbe: Schwarz, Menge pro Packung: 1 Stück(e). Eingangsstrom: 2 A. Breite des Senders: 6,02 cm, Tiefe des Senders: 6,7 cm, Höhe des Senders: 2,37 cm. Mitgelieferte Kabel: USB Anschlüsse und Schnittstellen Anzahl Ethernet-LAN-Anschlüsse (RJ-45)2 Anzahl RJ-45-Anschlüsse (Sender)1 Anzahl RJ-45-Anschlüsse (Empfänger)1 Anzahl USB 2.0 Anschlüsse3 Gleichstrom-Anschluss (DC)Ja RJ-45-Eingangsanschlüsse1 RJ-45-Ausgangsanschlüsse1 Betriebsbedingungen Betriebstemperatur0 - 50 °C Temperaturbereich bei Lagerung-40 - 125 °C Relative Luftfeuchtigkeit in Betrieb0 - 90% Luftfeuchtigkeit bei Lagerung0 - 90% Design ProduktfarbeSchwarz Menge pro Packung1 Stück(e) Energie Eingangsstrom2 A Gewicht und Abmessungen Breite des Senders6,02 cm Tiefe des Senders6,7 cm Höhe des Senders2,37 cm Gewicht Transmitter195 g Breite des Receivers6,02 cm Tiefe des Receivers6,7 cm Höhe des Re...117,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
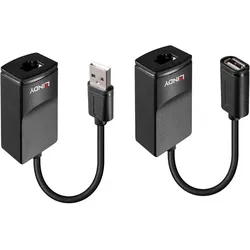
Lindy 43365 Netzwerk-Erweiterungsmodul Netzwerksender & -empfänger SchwarzLindy 43365. Typ: Netzwerksender & -empfänger, Maximal mögliche Übertragungsstrecke: 60 m, Datenübertragungsrate: 12 Mbit/s. Produktfarbe: Schwarz, Gehäusematerial: Kunststoff, Zertifizierung: CE, FCC, RoHS & REACH, CP65. Gewicht: 54 g, Breite des Senders: 5,3 cm, Tiefe des Senders: 2,6 cm. Verpackungsbreite: 180 mm, Verpackungstiefe: 105 mm, Verpackungshöhe: 30 mm Betriebsbedingungen Betriebstemperatur0 - 70 °C Temperaturbereich bei Lagerung-20 - 80 °C Relative Luftfeuchtigkeit in Betrieb0 - 90% Design ProduktfarbeSchwarz GehäusematerialKunststoff ZertifizierungCE, FCC, RoHS & REACH, CP65 Gewicht und Abmessungen Gewicht54 g Breite des Senders5,3 cm Tiefe des Senders2,6 cm Höhe des Senders2 cm Breite des Receivers5,3 cm Tiefe des Receivers2,6 cm Höhe des Receivers2 cm Leistungen TypNetzwerksender & -empfänger Maximal mögliche Übertragungsstrecke60 m Datenübertragungsrate12 Mbit/s unterstütze KabeltypenCat5e, Cat6 Verpackungsdaten Verpackungsbreite180 mm Verpackungstiefe105 mm Verpac...21,93 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Empfänger:
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatzsteuer, Fachbücher von Caroline PhilippViele Unternehmen pflegen Geschäftskontakte in die ganze Welt. Waren und Dienstleistungen werden daher immer häufiger auch grenzüberschreitend in anderen Ländern erbracht. Dabei stellt sich die Frage, wie diese Sachverhalte unter dem Gesichtspunkt der Umsatzsteuer zu bewerten sind. Das Werk erläutert praxisnah die Abgrenzung von Lieferung und sonstiger Leistung, nennt Voraussetzungen der Steuerbefreiung, geht auf Buch- und Belegnachweise ein, nennt Besonderheiten bei der Leistung an Betriebsstätten und erläutert Fragen der selbständigen Transportleistungen sowie weiterer Sonderfälle. Beispiele, Beraterhinweise und Checklisten geben die Antwort für eine optimale Beratung.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lindy 42680 Netzwerk-Erweiterungsmodul Netzwerksender & -empfänger SchwarzUSB Typ C auf Multi-AV-Konverter ermöglichen den Anschluss verschiedener AV-Schnittstellen an ein Gerät mit USB-Anschluss Typ C. Der Lindy USB Typ C auf Dual Display Konverter ermöglicht den Anschluss zweier hochauflösender Displays an ein Macbook, Ultrabook oder Notebook mit USB Port Typ C und DisplayPort Alternate Mode. Der Konverter kann das gleiche Bildsignal an zwei Monitore senden (SST-Funktion) oder auf beiden Bildschirmen unterschiedliche Bildsignale anzeigen (MST-Funktion) - die Konfiguration erfolgt über die Anzeigeeinstellungen. Die Installation ist einfach, Treiber sind nicht erforderlich. Der verdrehsichere USB-Stecker Typ C wurde entwickelt, um das Anschließen des Kabels zu vereinfachen, ohne auf die Ausrichtung achten zu müssen. Anschlüsse und Schnittstellen Anzahl RJ-45-Anschlüsse (Sender)1 Anzahl RJ-45-Anschlüsse (Empfänger)1 Anzahl USB 2.0 Anschlüsse2 Gleichstrom-Anschluss (DC)Ja Betriebsbedingungen Betriebstemperatur0 - 70 °C Temperaturbereich bei Lagerung-20 - 80...108,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt die Einnahmen aus der Umsatzsteuer?
Die Einnahmen aus der Umsatzsteuer werden von den Unternehmen erhoben, die sie von ihren Kunden beim Verkauf von Waren oder Dienstleistungen einnehmen. Diese Unternehmen sind gesetzlich verpflichtet, die Umsatzsteuer an das Finanzamt abzuführen. Die Einnahmen aus der Umsatzsteuer fließen somit direkt in den Staatshaushalt und werden zur Finanzierung öffentlicher Ausgaben wie Infrastruktur, Bildung, Gesundheit und soziale Sicherung verwendet. Letztendlich profitiert die Gesellschaft als Ganzes von den Einnahmen aus der Umsatzsteuer. **
-
Ist Umsatzsteuer Gewinnmindernd?
Ist Umsatzsteuer Gewinnmindernd? Die Umsatzsteuer ist grundsätzlich eine durchlaufende Steuer, die der Unternehmer im Auftrag des Staates von seinen Kunden einzieht und an das Finanzamt abführt. Sie mindert daher nicht den Gewinn des Unternehmens, sondern wird lediglich als Zwischenschritt in der Buchhaltung erfasst. Der Unternehmer kann die gezahlte Umsatzsteuer jedoch als Vorsteuer geltend machen und somit seine tatsächliche Steuerlast reduzieren. Insofern kann die Umsatzsteuer indirekt Einfluss auf den Gewinn haben, aber sie ist nicht direkt gewinnmindernd. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
Ähnliche Suchbegriffe für Umsatzsteuer-Empfänger
-
Lindy 43386 Netzwerk-Erweiterungsmodul Netzwerksender & -empfänger SchwarzLindy 43386. Typ: Netzwerksender & -empfänger, Maximal mögliche Übertragungsstrecke: 50 m, Datenübertragungsrate: 480 Mbit/s. Produktfarbe: Schwarz, Menge pro Packung: 1 Stück(e). Eingangsstrom: 2 A. Breite des Senders: 6,02 cm, Tiefe des Senders: 6,7 cm, Höhe des Senders: 2,37 cm. Mitgelieferte Kabel: USB Anschlüsse und Schnittstellen Anzahl Ethernet-LAN-Anschlüsse (RJ-45)2 Anzahl RJ-45-Anschlüsse (Sender)1 Anzahl RJ-45-Anschlüsse (Empfänger)1 Anzahl USB 2.0 Anschlüsse3 Gleichstrom-Anschluss (DC)Ja RJ-45-Eingangsanschlüsse1 RJ-45-Ausgangsanschlüsse1 Betriebsbedingungen Betriebstemperatur0 - 50 °C Temperaturbereich bei Lagerung-40 - 125 °C Relative Luftfeuchtigkeit in Betrieb0 - 90% Luftfeuchtigkeit bei Lagerung0 - 90% Design ProduktfarbeSchwarz Menge pro Packung1 Stück(e) Energie Eingangsstrom2 A Gewicht und Abmessungen Breite des Senders6,02 cm Tiefe des Senders6,7 cm Höhe des Senders2,37 cm Gewicht Transmitter195 g Breite des Receivers6,02 cm Tiefe des Receivers6,7 cm Höhe des Re...117,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lindy 43365 Netzwerk-Erweiterungsmodul Netzwerksender & -empfänger SchwarzLindy 43365. Typ: Netzwerksender & -empfänger, Maximal mögliche Übertragungsstrecke: 60 m, Datenübertragungsrate: 12 Mbit/s. Produktfarbe: Schwarz, Gehäusematerial: Kunststoff, Zertifizierung: CE, FCC, RoHS & REACH, CP65. Gewicht: 54 g, Breite des Senders: 5,3 cm, Tiefe des Senders: 2,6 cm. Verpackungsbreite: 180 mm, Verpackungstiefe: 105 mm, Verpackungshöhe: 30 mm Betriebsbedingungen Betriebstemperatur0 - 70 °C Temperaturbereich bei Lagerung-20 - 80 °C Relative Luftfeuchtigkeit in Betrieb0 - 90% Design ProduktfarbeSchwarz GehäusematerialKunststoff ZertifizierungCE, FCC, RoHS & REACH, CP65 Gewicht und Abmessungen Gewicht54 g Breite des Senders5,3 cm Tiefe des Senders2,6 cm Höhe des Senders2 cm Breite des Receivers5,3 cm Tiefe des Receivers2,6 cm Höhe des Receivers2 cm Leistungen TypNetzwerksender & -empfänger Maximal mögliche Übertragungsstrecke60 m Datenübertragungsrate12 Mbit/s unterstütze KabeltypenCat5e, Cat6 Verpackungsdaten Verpackungsbreite180 mm Verpackungstiefe105 mm Verpac...21,93 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Lindy 42681 Netzwerk-Erweiterungsmodul Netzwerksender & -empfänger SchwarzDer Lindy USB 3.1 Typ C Gigabit Ethernet Konverter mit Power Delivery ermöglicht den Anschluss eines Computers, Notebooks oder Tablets an ein Gigabit-Ethernetnetzwerk über den Typ C USB Port. Er unterstützt USB 3.1 Gen 1 SuperSpeed Datentransferraten bis 5Gbit/s, so dass die volle Netzwerkbandbreite für eine zuverlässige und schnelle Internetverbindung ausgenutzt wird. Die Unterstützung von PXE erlaubt das Booten des Computers über das Netzwerk. Der Konverter eignet sich besonders für Ultrabooks oder Tablets, die keinen Netzwerkanschluss haben. Außerdem ist er mit seinem kompakten, leichten Design bequem unterwegs zu transportieren. Er verfügt über einen USB Typ C Power Delivery Port, der das Notebook/Macbook simultan zur Netzwerkanbindung auflädt bzw. mit Strom versorgt. Durch die Kompatibilität mit Thunderbolt 3 Ports kann er mit einer Vielzahl von modernen Tablets und Laptops verwendet werden. Beachten Sie bitte, dass die Unterbrechung der Stromversorgung ein Reset des USB Bus zu...119,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lindy 42693 Netzwerk-Erweiterungsmodul Netzwerksender & -empfänger SchwarzDer Lindy USB Typ A Audio Konverter ist ein handlicher Adapter, mit dem Sie Audiogeräte mit 3.5mm Klinkenstecker – z.B. Kopfhörer und Mikrofone – am USB Port Typ A Ihres Notebooks, Ultrabooks oder Tablets anschließen können. Notebooks werden immer schmaler und verfügen über immer weniger Ports zum Anschluss von Peripheriegeräten. Mithilfe dieses Konverters mit dem populären USB Port Typ A können externe Audiogeräte angeschlossen werden um Musik zu hören, Videoanrufe zu tätigen oder Filme zu sehen. Die separate 3.5mm- Klinkenbuchse zum Anschluss eines Mikrofons ermöglicht Sprachaufzeichnung oder Konferenzgespräche. Durch seine kleine, kompakte Form ist der Konverter optimal geeignet für unterwegs - die ideale Ergänzung für Mobilgeräte der neuen Generation mit ihrem minimalistischen Design. Die Installation ist denkbar einfach – bei Anschluss des Konverters an das Notebook werden die Treiber automatisch installiert. Anschlüsse und Schnittstellen Anzahl Ethernet-LAN-Anschlüsse (RJ-45)2...85,53 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
-
Wann 7% Umsatzsteuer?
Die 7% Umsatzsteuer gilt in Deutschland für bestimmte Güter und Dienstleistungen, die dem ermäßigten Steuersatz unterliegen. Dazu gehören beispielsweise Lebensmittel, Bücher, Zeitungen, bestimmte kulturelle Veranstaltungen und einige weitere Produkte des täglichen Bedarfs. Der reguläre Umsatzsteuersatz beträgt in Deutschland 19%. Unternehmen müssen darauf achten, dass sie die richtigen Steuersätze anwenden, um keine steuerlichen Probleme zu bekommen. Es ist wichtig, sich über die aktuellen Steuersätze und deren Anwendungsbereiche zu informieren, um korrekt abrechnen zu können. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.